Dónde se paga el impuesto de sucesiones
Se aplica la normativa de la comunidad donde el fallecido tuvo su residencia habitual durante más días de los cinco años anteriores a su muerte. No cuenta dónde vivan los herederos ni dónde estén los bienes. Los cambios de residencia hechos para pagar menos no producen efecto.
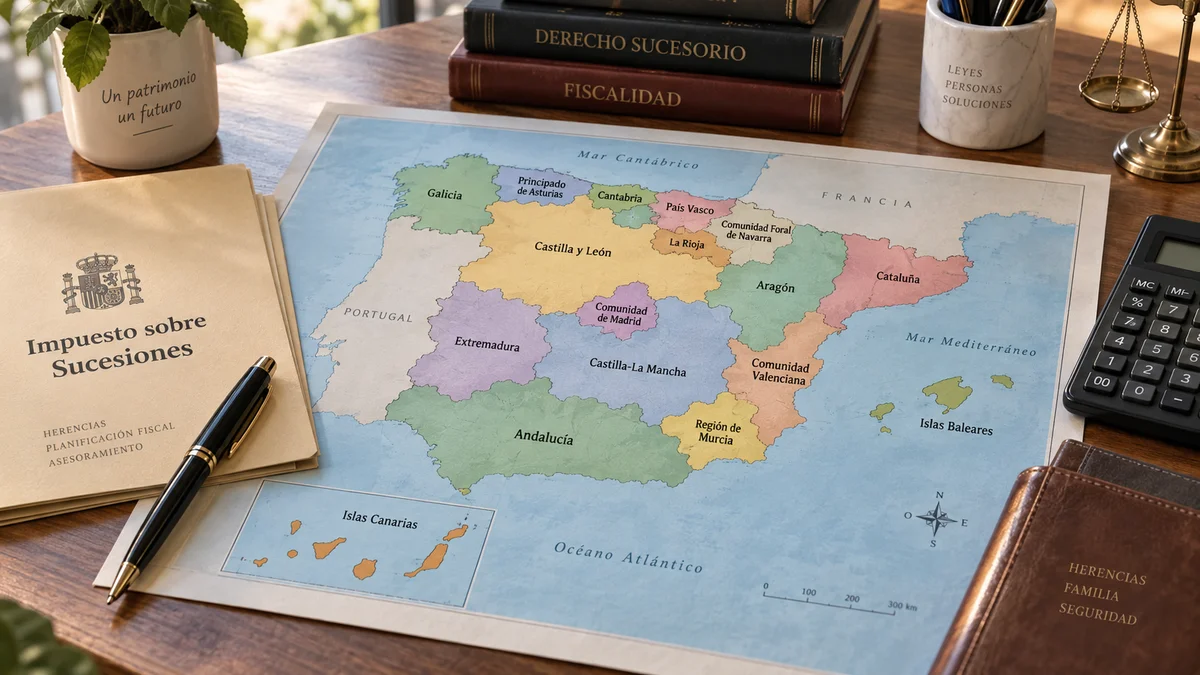
La regla de los cinco años
La Ley 22/2009, que regula la cesión de tributos a las comunidades, fija el punto de conexión: el impuesto de sucesiones corresponde a la comunidad autónoma donde el fallecido tenía su residencia habitual, entendida como aquella en la que permaneció mayor número de días de los cinco años inmediatamente anteriores a la fecha del fallecimiento. Esa comunidad es la que cobra y la que aplica su normativa.
Las consecuencias pueden ser enormes. Un hijo que hereda 700.000 euros pagaría 1.655,09 € si su padre residía en Madrid, 1.405,19 € si residía en la Comunitat Valenciana y 110.200,00 € si residía en Asturias, aunque el hijo viva en otra comunidad y la casa esté en una tercera.
Casos habituales
Una madre que vivió siempre en Galicia y pasó sus últimos dos años en una residencia en Castilla y León: se aplica Galicia, porque es donde más días pasó en los cinco años anteriores. Un padre que se jubiló en Alicante hace seis años tras vivir toda la vida en Madrid: se aplica la Comunitat Valenciana. Los herederos viven en Barcelona y los bienes están en Asturias: da igual, cuenta la residencia del fallecido.
La residencia se acredita con el padrón y, sobre todo, con pruebas de vida efectiva: centro de salud, consumos, declaraciones de IRPF. Si hay dudas, la administración puede discutirla.
Te interesa también
Los cambios de residencia para pagar menos
La misma ley establece que no producen efecto los cambios de residencia que tengan por objeto principal lograr una menor tributación. Un empadronamiento de conveniencia sin traslado real no cambia la comunidad aplicable, y la regla de los cinco años hace que los traslados de última hora tampoco sirvan. La diferencia entre comunidades es real, pero es una cuestión de dónde se vive de verdad, no de papeles. Compáralas en el comparador.
En las donaciones la regla es otra
Para las donaciones el punto de conexión cambia: si se dona un inmueble, se aplica la comunidad donde está situado; si se dona otro tipo de bien, la de residencia habitual de quien lo recibe. Por eso una misma familia puede tributar en comunidades distintas por una herencia y por una donación. Lo tienes en donaciones en vida.
Territorios forales y fallecidos en el extranjero
Navarra y el País Vasco tienen su propio sistema de concierto y convenio económico, con reglas equivalentes: se aplica su norma cuando el fallecido residía en su territorio. Cuando el fallecido o los herederos residen fuera de España, entran en juego las reglas de no residentes, que permiten aplicar la normativa autonómica según dónde estén los bienes o dónde residiera el fallecido: está explicado en no residentes.
Preguntas frecuentes
¿Pago el impuesto en mi comunidad o en la del fallecido?
En la del fallecido: la comunidad donde tuvo su residencia habitual la mayor parte de los cinco años anteriores.
¿Y si los bienes están en otra comunidad?
No cambia nada: la ubicación de los bienes no determina la comunidad en las herencias, salvo en ciertos casos de no residentes.
Mi padre murió en una residencia de otra comunidad, ¿cuál se aplica?
La de donde pasó más días en los cinco años anteriores. Si llevaba menos de dos años y medio en la residencia, normalmente la de su domicilio anterior.
¿Puedo empadronar a mi padre en otra comunidad para pagar menos?
No produce efecto: la ley ignora los cambios de residencia cuyo objeto principal sea pagar menos, y exige residencia efectiva.
Sigue con estas guías