Los grupos de parentesco en el impuesto de sucesiones
El impuesto clasifica a cada heredero en uno de cuatro grupos según su relación con el fallecido: descendientes menores de 21 años (I), descendientes mayores, cónyuge y ascendientes (II), hermanos, sobrinos, tíos y afines (III), y el resto (IV). Del grupo dependen la reducción, el coeficiente y casi todas las bonificaciones.
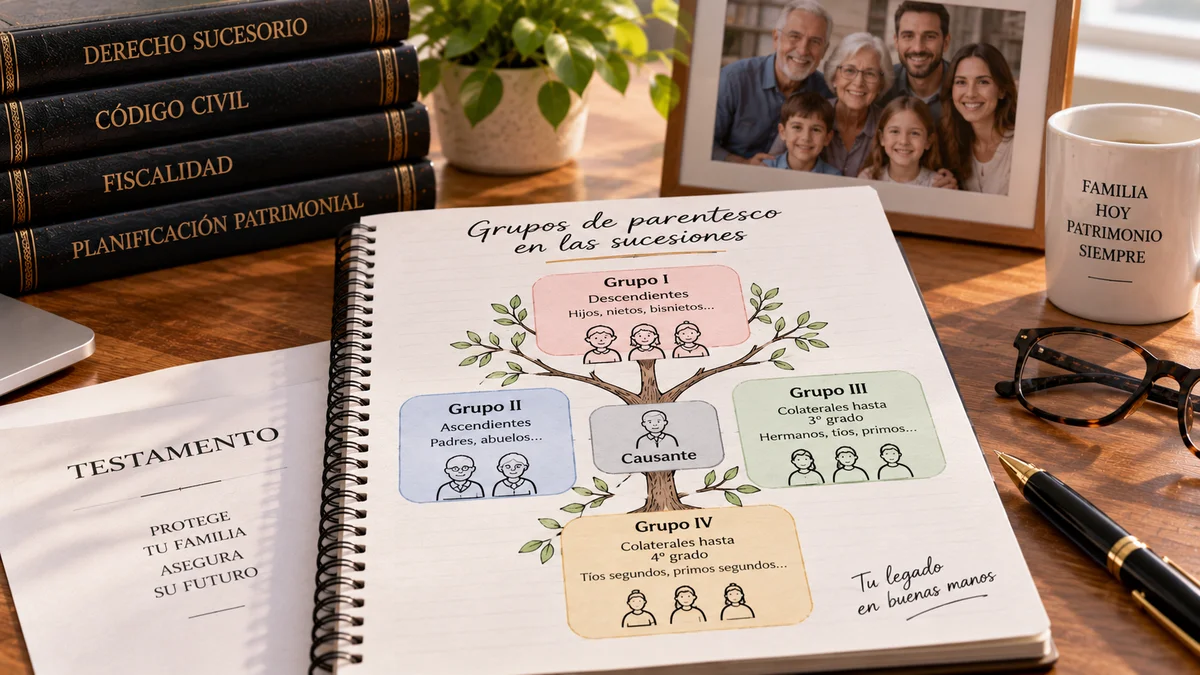
Los cuatro grupos de la ley estatal
El art. 20 de la Ley 29/1987 ordena a los herederos así:
- Grupo I: descendientes y adoptados menores de 21 años.
- Grupo II: descendientes y adoptados de 21 años o más, cónyuges, ascendientes y adoptantes.
- Grupo III: colaterales de segundo y tercer grado (hermanos, sobrinos y tíos) y ascendientes y descendientes por afinidad (suegros, yernos, nueras, hijastros).
- Grupo IV: colaterales de cuarto grado (primos), grados más distantes y extraños.
La edad del Grupo I se mide el día del fallecimiento. Un hijo que tenía 20 años ese día sigue en el Grupo I aunque cumpla 21 antes de firmar la herencia.
Qué cambia según el grupo
Con la norma estatal y una herencia de 200.000 euros, un hijo de 15 años pagaría 23.161,85 €; uno de 45, 28.250,01 €; un hermano, 47.554,26 €, y alguien sin parentesco, 63.281,70 €. La diferencia sale de tres sitios: la reducción por parentesco, que en el Grupo IV no existe; el coeficiente multiplicador, que va de 1 en los Grupos I y II a 2 en el IV con patrimonios bajos, y las bonificaciones autonómicas, que casi siempre se limitan a los dos primeros grupos. Lo desarrollamos en reducciones estatales y en tarifa y coeficientes.
Te interesa también
Cuñados, sobrinos políticos e hijastros
Los parientes por afinidad son los de tu cónyuge: suegros, cuñados, hijastros, sobrinos políticos. En línea recta (suegros, yernos, nueras, hijastros) están en el Grupo III. Los colaterales por afinidad, como cuñados y sobrinos políticos, también están en el Grupo III según la interpretación del Tribunal Supremo, que rechazó enviarlos al Grupo IV como pretendía la administración.
Algunas comunidades mejoran la posición de ciertos afines. Cataluña trata como hijos a los hijos del cónyuge o de la pareja estable; Extremadura permite extender los beneficios de los Grupos I y II a hijastros y convivientes inscritos en su registro de especial vinculación; Cantabria asimila al Grupo II a los convivientes de al menos dos años.
Parejas de hecho
La ley estatal no equipara la pareja de hecho al cónyuge: sin otra norma, iría al Grupo IV. Pero la mayoría de comunidades la asimilan al cónyuge si está inscrita en su registro y cumple los requisitos de convivencia que fija cada una, y los territorios forales lo hacen en su propia norma. Si no estabais casados, este es el primer punto que hay que comprobar en la normativa del territorio del fallecido.
Otra numeración en los territorios forales
Navarra y el País Vasco no usan los grupos estatales. Navarra ordena su tarifa por grados de parentesco, y asimila los afines que no son ascendientes ni descendientes al grado inmediatamente posterior. En el País Vasco el Grupo I reúne a cónyuge, pareja de hecho, descendientes y ascendientes, es decir, lo que el Estado reparte entre sus Grupos I y II, y Álava empieza a numerar desde el cero. Además, en los tres territorios vascos los cuñados van con los extraños. Un cuñado que hereda 150.000 euros pagaría 15.695,81 € en Madrid, 28.499,87 € en Navarra y 24.750,46 € en Bizkaia.
Por eso la calculadora pregunta el parentesco real y no el grupo: la traducción cambia en cada territorio.
Preguntas frecuentes
¿En qué grupo está un nieto?
En el Grupo I si tiene menos de 21 años el día del fallecimiento, y en el II si tiene 21 o más. Es descendiente igual que un hijo.
¿Un cuñado es Grupo III o Grupo IV?
En la norma estatal y en las comunidades de régimen común, Grupo III. En los territorios vascos va con los extraños.
¿Y un hijastro?
Es descendiente por afinidad: Grupo III en la ley estatal, aunque algunas comunidades, como Cataluña, lo equiparan a un hijo.
¿La pareja de hecho es como el cónyuge?
No en la ley estatal, pero sí en la mayoría de comunidades si está inscrita y cumple los requisitos de convivencia de cada una.
Sigue con estas guías