Las reducciones estatales del impuesto de sucesiones
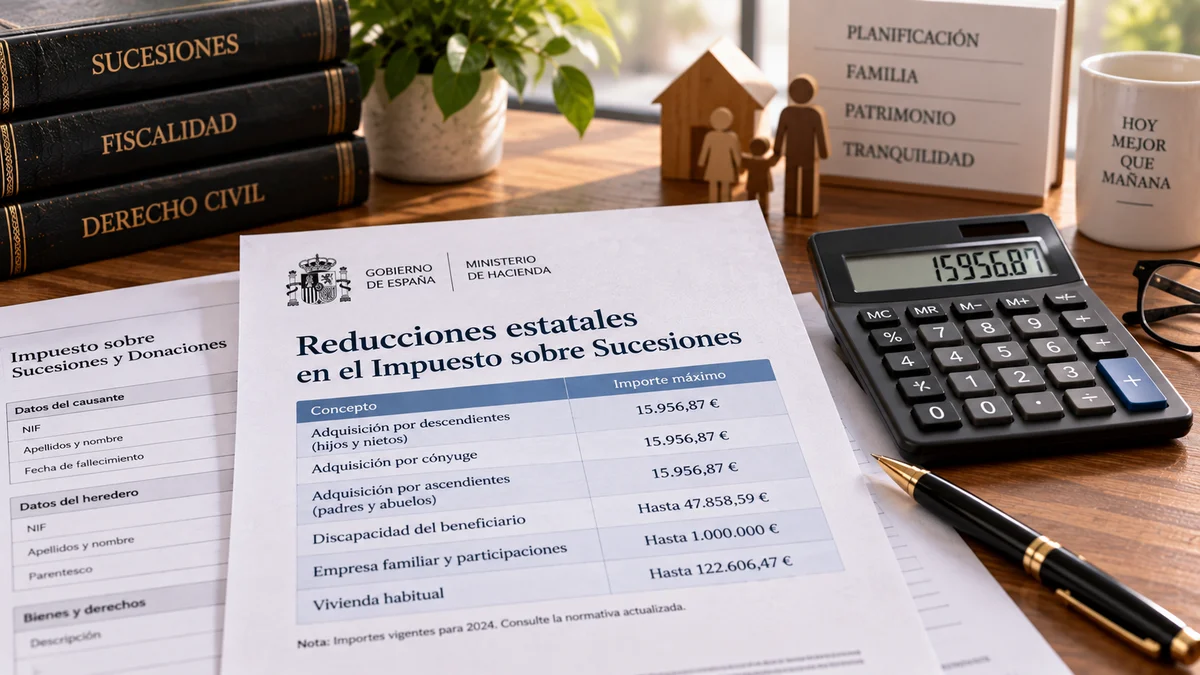
La ley estatal reduce la base en 15.956,87 euros a hijos, cónyuge y padres, en 7.993,46 a hermanos, sobrinos y afines, y en nada al resto. A eso se suman las reducciones por discapacidad, seguros de vida, vivienda habitual y empresa familiar. Casi todas las comunidades mejoran estas cifras.
Reducción por parentesco
Es la reducción que se aplica a todos. En el Grupo I son 15.956,87 € más 3.990,72 € por cada año que le falten al heredero para cumplir 21, con un máximo de 47.858,59 €. En el Grupo II, 15.956,87 €. En el Grupo III, 7.993,46 €. En el Grupo IV no hay reducción.
Son cifras pequeñas si se comparan con las autonómicas: Madrid las sube ligeramente, pero Asturias llega a 300.000 euros, Extremadura y Aragón a 500.000 y Andalucía y Galicia a un millón. Cuando una comunidad aprueba su propia reducción por parentesco, sustituye a la estatal; no se suman.
Reducción por discapacidad
Se suma a la de parentesco: 47.858,59 € si el heredero tiene una discapacidad igual o superior al 33 % e inferior al 65 %, y 150.253,03 € desde el 65 %. Varias comunidades tienen importes propios que la sustituyen, como Extremadura (60.000, 120.000 o 180.000 euros) o Cataluña (275.000 y 650.000).
Reducción por seguros de vida
Las cantidades cobradas de seguros de vida del fallecido por su cónyuge, ascendientes o descendientes tienen una reducción del 100 % con un límite de 9.195,49 €, única por beneficiario con independencia del número de pólizas. El resto del seguro tributa sumado a su herencia.
Te interesa también
Reducción por vivienda habitual
La vivienda habitual del fallecido tiene una reducción del 95 % de su valor, con un límite de 122.606,47 € por heredero, para el cónyuge, ascendientes, descendientes y parientes colaterales mayores de 65 años que convivieran con él los dos años anteriores. Exige mantener la vivienda en el patrimonio diez años. Lo desarrollamos en la reducción por vivienda habitual, con las mejoras de cada comunidad.
Empresa familiar y otros bienes
La empresa individual, el negocio profesional o las participaciones en entidades que cumplan los requisitos del Impuesto sobre el Patrimonio tienen una reducción del 95 % para cónyuge, descendientes o adoptados (y, en su defecto, ascendientes y colaterales hasta el tercer grado), con la condición de mantenerlos diez años. Existen también reducciones para bienes del patrimonio histórico y, cuando unos mismos bienes se heredan dos veces en diez años entre descendientes, se deduce lo pagado en la primera transmisión.
Un ejemplo con varias reducciones
Un hijo de 45 años hereda 300.000 euros, de los que 180.000 corresponden a la vivienda habitual de su padre, y cobra además 30.000 euros de un seguro de vida. Con la norma estatal, su base imponible es de 330.000,00 € y las reducciones suman 147.758,83 €: 15.956,87 € por parentesco, 122.606,47 € por vivienda (el 95 % topado) y 9.195,49 € por el seguro. La base liquidable queda en 182.241,17 € y la cuota a pagar, sin beneficios autonómicos, en 27.867,10 €.
La calculadora de esta web aplica la reducción por parentesco de cada territorio, pero no las de vivienda, seguros o empresa, que dependen de requisitos que hay que comprobar caso por caso.
Preguntas frecuentes
¿Las reducciones autonómicas se suman a las estatales?
Las de parentesco, no: la autonómica sustituye a la estatal. Otras, como las de vivienda o empresa familiar, pueden mejorar la estatal o añadirse, según la norma de cada comunidad.
¿La reducción de vivienda habitual exige vivir en ella?
No. Exige que fuera la vivienda habitual del fallecido y que el heredero la mantenga en su patrimonio el tiempo que fije la norma, diez años en la estatal.
¿Cuántas veces se aplica la reducción del seguro de vida?
Una sola vez por beneficiario, aunque cobre varias pólizas.
¿Qué pasa si vendo la vivienda antes de tiempo?
Se pierde la reducción y hay que pagar la parte del impuesto que se dejó de ingresar, con intereses de demora.
Sigue con estas guías