Tarifa y coeficientes del impuesto de sucesiones
La tarifa estatal tiene 16 tramos, del 7,65 % al 34 %, y la cuota que resulta se multiplica por un coeficiente de entre 1 y 2,4 según el grupo de parentesco y el patrimonio previo del heredero. Varias comunidades tienen tarifa propia, y los territorios forales, sistemas distintos.
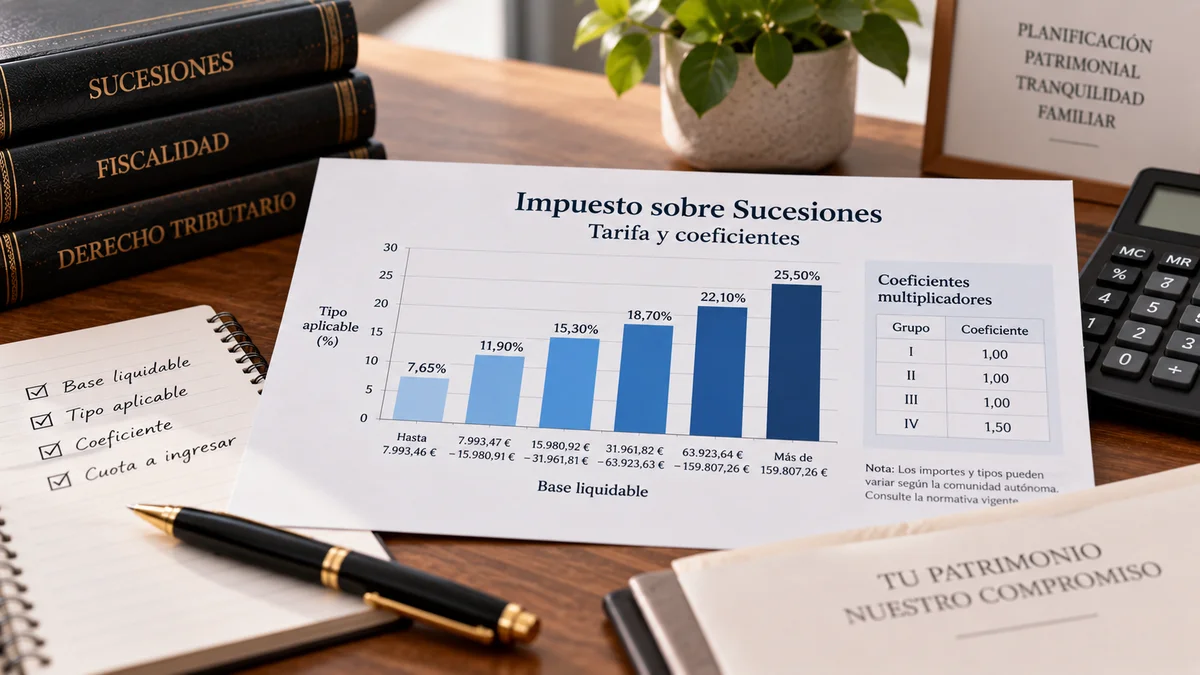
La tarifa estatal completa
La tarifa se aplica a la base liquidable, lo que queda tras las reducciones. Es progresiva por tramos: cada tramo tributa a su tipo y se suma lo acumulado de los anteriores. Esta es la escala del art. 21 de la Ley 29/1987, la misma que usa la calculadora:
| Base liquidable desde | Cuota íntegra acumulada | Hasta | Tipo del tramo |
|---|---|---|---|
| 0,00 € | 0,00 € | 7.993,46 € | 7,65 % |
| 7.993,46 € | 611,50 € | 15.980,91 € | 8,50 % |
| 15.980,91 € | 1.290,43 € | 23.968,36 € | 9,35 % |
| 23.968,36 € | 2.037,26 € | 31.955,81 € | 10,20 % |
| 31.955,81 € | 2.851,98 € | 39.943,26 € | 11,05 % |
| 39.943,26 € | 3.734,59 € | 47.930,72 € | 11,90 % |
| 47.930,72 € | 4.685,10 € | 55.918,17 € | 12,75 % |
| 55.918,17 € | 5.703,50 € | 63.905,62 € | 13,60 % |
| 63.905,62 € | 6.789,79 € | 71.893,07 € | 14,45 % |
| 71.893,07 € | 7.943,98 € | 79.880,52 € | 15,30 % |
| 79.880,52 € | 9.166,06 € | 119.757,67 € | 16,15 % |
| 119.757,67 € | 15.606,22 € | 159.634,83 € | 18,70 % |
| 159.634,83 € | 23.063,25 € | 239.389,13 € | 21,25 % |
| 239.389,13 € | 40.011,04 € | 398.777,54 € | 25,50 % |
| 398.777,54 € | 80.655,08 € | 797.555,08 € | 29,75 % |
| 797.555,08 € | 199.291,40 € | en adelante | 34,00 % |
Para leerla, busca el tramo en el que cae tu base liquidable, toma la cuota acumulada de esa fila y súmale el exceso multiplicado por el tipo del tramo. El resultado es la cuota íntegra.
Los coeficientes multiplicadores
La cuota íntegra se multiplica por un coeficiente que depende del grupo de parentesco y del patrimonio que ya tenía el heredero antes de heredar (art. 22):
| Patrimonio preexistente | Grupo I | Grupo II | Grupo III | Grupo IV |
|---|---|---|---|---|
| De 0,00 € a 402.678,11 € | 1,0000 | 1,0000 | 1,5882 | 2,0000 |
| De 402.678,11 € a 2.007.380,43 € | 1,0500 | 1,0500 | 1,6676 | 2,1000 |
| De 2.007.380,43 € a 4.020.770,98 € | 1,1000 | 1,1000 | 1,7471 | 2,2000 |
| Más de 4.020.770,98 € | 1,2000 | 1,2000 | 1,9059 | 2,4000 |
El patrimonio previo pesa: el mismo hijo de 45 años que hereda 200.000 euros pagaría 28.250,01 € si no tiene patrimonio relevante y 31.075,02 € si ya tiene 3 millones. Para los hermanos y el resto de parientes lejanos el coeficiente es mayor incluso con patrimonio cero.
Te interesa también
La regla que corrige los saltos
Los coeficientes cambian de golpe al cruzar cada tramo de patrimonio, lo que podría hacer que tener un euro más de patrimonio costara miles de euros de impuesto. Para evitarlo, el art. 22 establece que si la diferencia de cuota por aplicar el coeficiente superior es mayor que el exceso de patrimonio sobre el límite del tramo anterior, la cuota se reduce en esa diferencia.
Es una regla que la mayoría de calculadoras no aplica. La de esta web sí: para herederos con patrimonios justo por encima de un límite, puede suponer miles de euros menos.
Tarifas y coeficientes autonómicos
Varias comunidades han aprobado su propia escala. Galicia aplica a hijos, cónyuge y padres una tarifa del 5 % al 18 %; Asturias, una específica para esos mismos grupos que empieza en el 21,25 %; Cataluña, una propia del 7 % al 32 % con coeficientes que no dependen del patrimonio en los Grupos III y IV; Andalucía, coeficientes planos. Navarra y el País Vasco tienen sus propias tarifas forales, sin coeficientes. Cada caso está explicado en la ficha de su territorio, dentro de la sección del impuesto de sucesiones.
El cálculo paso a paso
Un hijo de 45 años, sin patrimonio previo relevante, hereda 200.000 euros. Su base liquidable, tras la reducción estatal, es de 184.043,13 €. Aplicando la tarifa, la cuota íntegra es de 28.250,01 €; con coeficiente 1, la cuota tributaria es la misma, y sin bonificación autonómica pagaría 28.250,01 €. En la práctica, la bonificación de su comunidad cambia por completo esa cifra: pruébalo en la calculadora.
Preguntas frecuentes
¿Cuál es el tipo máximo del impuesto de sucesiones?
En la escala estatal, el 34 %, aplicable a la parte de la base liquidable que supera 797.555,08 euros. Con el coeficiente máximo de 2,4, el tipo efectivo puede superar el 80 % en el último tramo para parientes lejanos con gran patrimonio previo.
¿El tipo se aplica a toda la herencia?
No. La tarifa es progresiva por tramos: cada parte de la base tributa al tipo de su tramo.
¿Qué es el patrimonio preexistente?
El patrimonio que tenía el heredero antes de heredar, valorado según las reglas del Impuesto sobre el Patrimonio. Influye en el coeficiente.
¿Todas las comunidades usan esta tarifa?
No. Galicia, Asturias y Cataluña tienen tarifa propia, y Navarra y el País Vasco, sistemas forales distintos.
Sigue con estas guías