El modelo 650, paso a paso
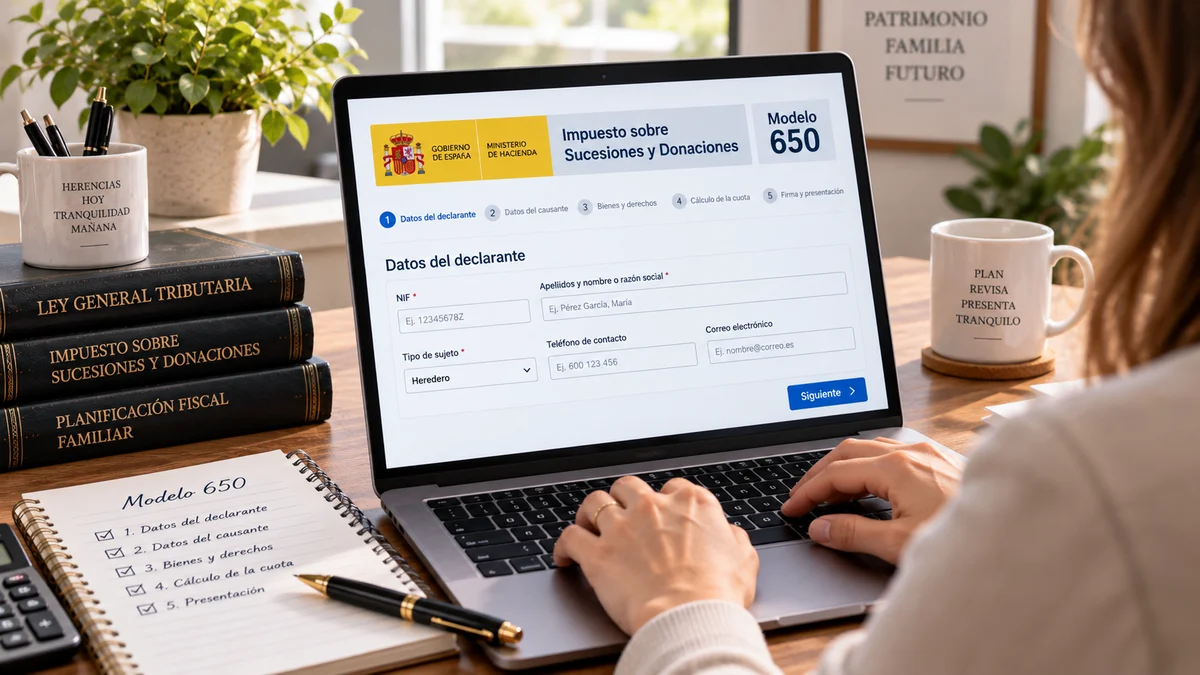
El modelo 650 es la autoliquidación del impuesto de sucesiones: la presenta cada heredero por su parte, en los seis meses siguientes al fallecimiento, acompañada de la documentación de la herencia. Muchas comunidades usan este modelo o uno equivalente con su propio programa de ayuda.
Qué es y quién lo presenta
El 650 es el modelo estatal para autoliquidar el impuesto en su modalidad de sucesiones. Cada heredero, legatario o beneficiario de un seguro presenta el suyo, con su parentesco, su patrimonio previo y las reducciones que le correspondan. En muchas administraciones se acompaña de un documento común con el inventario de la herencia, que es el mismo para todos los herederos.
Aunque el modelo es estatal, quien lo gestiona es la comunidad autónoma del fallecido, y varias tienen sus propias versiones o programas de confección. Antes de empezar, entra en la web de la administración tributaria de esa comunidad. Si no sabes cuál es, míralo en dónde se paga.
La documentación que hace falta
Casi todas las administraciones piden lo mismo: el certificado de defunción, el de últimas voluntades y el de seguros de fallecimiento; la copia del testamento o la declaración de herederos; los documentos de identidad de herederos y fallecido; la escritura de aceptación si ya se ha firmado, y la relación de bienes con su valor: referencias catastrales de los inmuebles, certificados bancarios de saldos a la fecha del fallecimiento, posición de valores y fondos, documentación de vehículos. Para las deudas y gastos, sus justificantes.
Tienes cómo conseguir cada documento en la sección de trámites y plazos.
Te interesa también
Cómo se rellena
El modelo recoge los datos del fallecido y del heredero, la fecha de devengo, el grupo de parentesco y el patrimonio preexistente, y después el cálculo completo: base imponible, reducciones, base liquidable, cuota íntegra, coeficiente, cuota tributaria y bonificaciones. El orden es exactamente el que sigue nuestra calculadora, que puede servirte para contrastar las cifras.
Los errores más frecuentes son valorar los inmuebles por debajo de su valor de referencia, olvidar el ajuar doméstico, no incluir los seguros de vida y aplicar una bonificación autonómica sin cumplir sus requisitos, como la presentación en plazo.
Presentación y pago
La presentación es electrónica en la mayoría de comunidades, con certificado digital o Cl@ve, y el pago se hace a la vez, por cargo en cuenta o en una entidad colaboradora. Si la cuota sale a cero, se presenta igual. Si no hay dinero disponible porque las cuentas del fallecido están bloqueadas, muchas entidades permiten pagar con cargo a ellas mediante un cheque a nombre de la administración: lo explicamos en el dinero en el banco del fallecido.
Después de presentarlo
Con el justificante de presentación y pago podrás inscribir los inmuebles en el Registro, cambiar la titularidad de cuentas y vehículos y cobrar los seguros. La administración puede comprobar el valor declarado durante el plazo de prescripción y, si considera que es bajo, practicar una liquidación complementaria. Si no llegas a tiempo, pide la prórroga antes de que acabe el quinto mes.
Preguntas frecuentes
¿Cada heredero presenta su propio modelo 650?
Sí. La autoliquidación es individual, aunque el inventario de la herencia sea común a todos.
¿Hay que presentarlo si sale a cero?
Sí. La bonificación o la reducción se aplican en la propia autoliquidación, que debe presentarse en plazo.
¿Puedo presentarlo yo sin gestoría?
Sí, con certificado digital o Cl@ve y el programa de ayuda de tu comunidad. En herencias sencillas es habitual.
¿Qué modelo se usa para las donaciones?
El 651 en la versión estatal. Las comunidades tienen sus propios modelos o programas equivalentes.
Sigue con estas guías