El impuesto de donaciones en cada comunidad
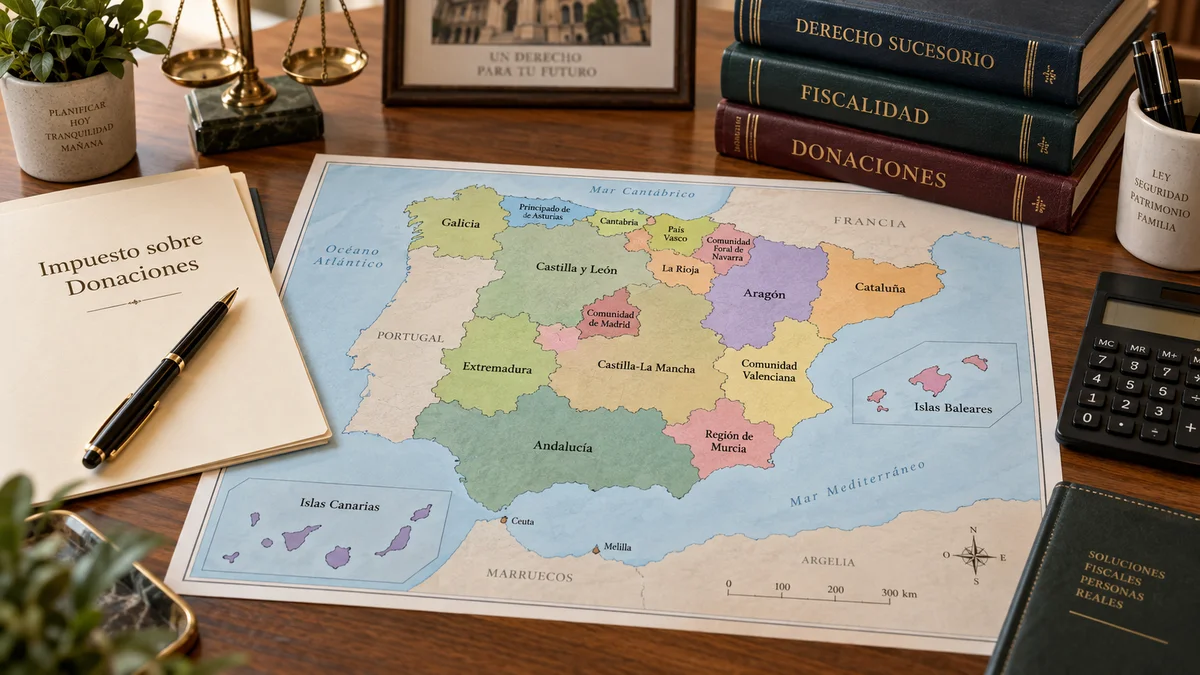
Las donaciones tributan en el mismo impuesto que las herencias, pero cada comunidad las regula por separado, casi siempre con beneficios más limitados y más requisitos. Se presentan en 30 días hábiles y la comunidad que manda depende de lo que se done.
Reglas comunes
El donatario paga el impuesto por lo que recibe, con la misma estructura que en las herencias: base, reducciones, tarifa, coeficiente y bonificaciones. Las diferencias están en los detalles. Las reducciones por parentesco de la ley estatal son propias de las herencias y no se aplican a las donaciones, que tienen sus propias reducciones autonómicas. Y el plazo de presentación es mucho más corto: treinta días hábiles desde la donación en la norma estatal.
Qué comunidad se aplica
A diferencia de las herencias, en las donaciones el punto de conexión depende del bien. Si se dona un inmueble, se aplica la comunidad donde está situado. Si se dona cualquier otro bien, incluido el dinero, la de residencia habitual del donatario, entendida como aquella en la que más días permaneció en los cinco años anteriores. Una familia puede, por tanto, tributar en comunidades distintas por una herencia y por una donación. Compáralo con dónde se paga el impuesto de sucesiones.
Te interesa también
Algunas reglas autonómicas verificadas
Extremadura bonifica las donaciones a descendientes con una escala por tramos de base liquidable: el 99 % hasta 300.000 euros, el 50 % entre 300.000 y 600.000 y nada por encima. Castilla-La Mancha aplica en donaciones una escala del 95 %, 90 % y 85 % con cortes en 120.000 y 240.000 euros. Son precisamente las escalas que tantas webs atribuyen por error a las herencias de esas comunidades.
Cataluña tiene una tarifa específica para donaciones a los Grupos I y II, del 5 %, 7 % y 9 %, que exige formalizar la donación en escritura pública, y reducciones propias como la del 95 % para la donación de la primera vivienda de un descendiente o del dinero para comprarla, con un máximo de 60.000 euros, para donatarios de hasta 36 años con rentas limitadas. Navarra grava las donaciones a hijos al 0,8 % hasta 250.000 euros: donar 50.000 cuesta 400,00 € y 300.000, 3.000,00 €.
Los requisitos formales
Muchas comunidades condicionan sus bonificaciones a que la donación conste en documento público, a que el dinero se transfiera por medios bancarios que permitan rastrear su origen o a que se destine a un fin concreto en un plazo. Si no se cumplen, se pierde el beneficio y la donación tributa por la escala general, que para parientes directos sin bonificación puede ser elevada. Antes de transferir el dinero, conviene leer los requisitos de la comunidad que corresponda.
Donaciones sucesivas
Las leyes del impuesto prevén reglas de acumulación para evitar que una donación grande se trocee en varias pequeñas y tribute a tipos más bajos: las donaciones entre las mismas personas dentro de un plazo se consideran una sola a efectos del tipo, y también pueden acumularse a la herencia posterior del donante. Los plazos y el alcance dependen de la norma aplicable; en Navarra, por ejemplo, son tres años. Si planeas donaciones escalonadas, compruébalo antes. Tienes la visión de conjunto en donaciones en vida.
Preguntas frecuentes
¿Qué plazo hay para presentar el impuesto de una donación?
En la norma estatal, treinta días hábiles desde la donación. Algunas comunidades fijan plazos propios.
¿Qué comunidad se aplica si dono dinero a mi hijo?
La de residencia habitual de tu hijo. Si donas un inmueble, la de su ubicación.
¿Las reducciones por parentesco valen para las donaciones?
Las estatales no: son de las herencias. Las comunidades tienen reducciones y bonificaciones propias para donaciones.
¿Hace falta escritura para donar dinero?
No para que la donación sea válida, pero muchas comunidades la exigen para aplicar su bonificación.
Sigue con estas guías